Corte de Contas orienta municípios sobre a Reforma Tributária
Nota Técnica recomenda planejamento, integração de sistemas e atualização de cadastros para reduzir riscos na transição ao novo modelo tributário
A Reforma Tributária começa a exigir dos municípios amazonenses mais do que acompanhamento legislativo. A adaptação ao novo sistema passa agora por mudanças concretas na gestão fiscal, nos cadastros, nos sistemas eletrônicos e no planejamento orçamentário das prefeituras.
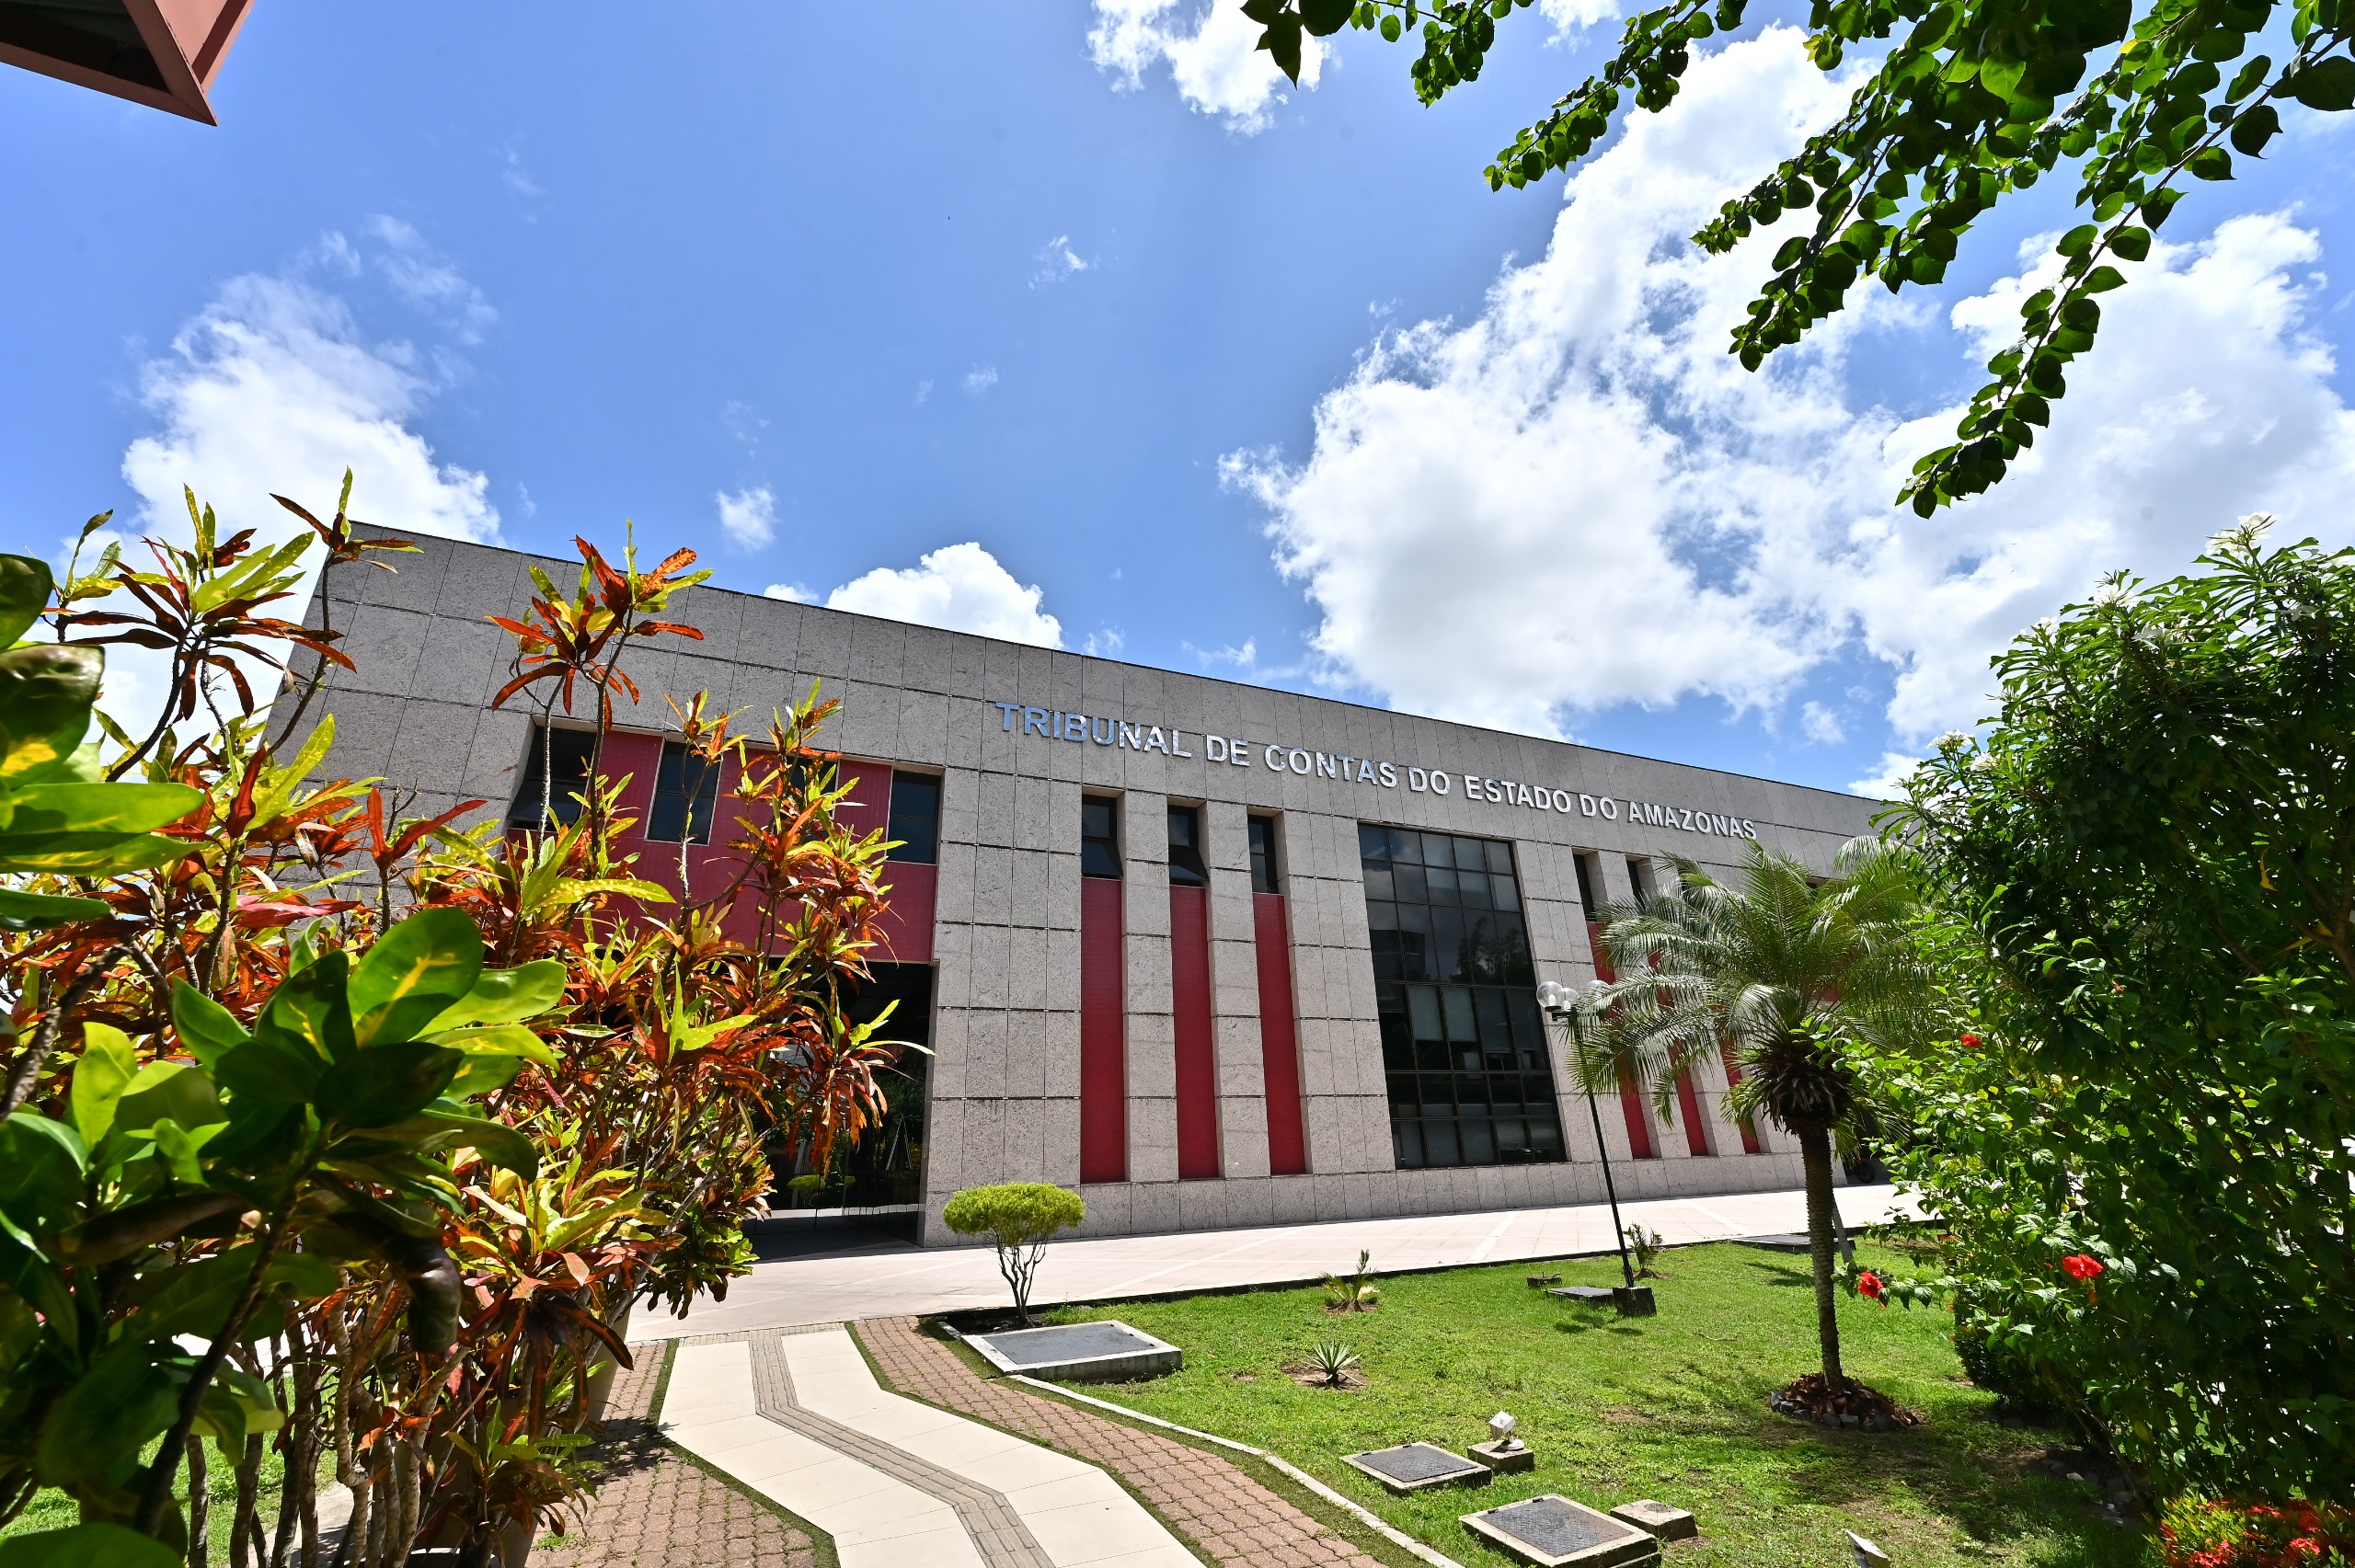
Para orientar esse processo, o Tribunal de Contas do Amazonas (TCE-AM) divulgou uma Nota Técnica com recomendações aos gestores públicos estaduais e municipais sobre os impactos fiscais e operacionais da implementação da Reforma Tributária do Consumo.
O documento foi elaborado pela Comissão de Trabalho da Reforma Tributária e pelo Comitê Gestor do Imposto sobre Bens e Serviços (IBS) do TCE-AM e está disponível na edição de 10 de setembro do Diário Oficial Eletrônico da Corte.
Preparação antecipada
A principal orientação é que os municípios comecem desde já a estruturar mecanismos próprios de acompanhamento da reforma.
Entre as medidas sugeridas estão a criação de comitês municipais, elaboração de planos de transição, integração de sistemas, atualização de cadastros e implantação de ferramentas de monitoramento fiscal e orçamentário.
A preocupação é evitar que mudanças legais e tecnológicas ocorram sem que as administrações locais estejam preparadas para absorvê-las.
Segundo a presidente do TCE-AM, conselheira Yara Amazônia Lins, o planejamento será fundamental para reduzir riscos durante a mudança de modelo.
“O objetivo desta nota reforça o papel orientador do TCE-AM e oferece aos municípios um caminho para que possam se preparar com antecedência para as mudanças”, afirmou.
Nota fiscal nacional
Um dos pontos de atenção destacados pelo Tribunal é a adequação das prefeituras à Nota Fiscal de Serviço Eletrônica (NFS-e) de padrão nacional.
De acordo com dados da Receita Federal referentes a junho de 2026, oito municípios amazonenses ainda estavam em processo de configuração ou ativação da plataforma.
A integração ao sistema nacional é uma das etapas necessárias para que os municípios acompanhem as novas exigências criadas pela Reforma Tributária e reduzam incompatibilidades entre bases de dados e procedimentos locais.
A Nota Técnica também chama atenção para a necessidade de integração dos cadastros imobiliários municipais ao Sistema Nacional de Gestão de Informações Territoriais (Sinter) e ao Cadastro Imobiliário Brasileiro (CIB).
Gestão de riscos
A orientação do TCE-AM vai além da adaptação tecnológica.
O documento recomenda que as administrações municipais adotem medidas de governança, gestão de riscos e acompanhamento contínuo dos efeitos fiscais da reforma.
A preocupação é especialmente relevante porque a mudança do sistema tributário poderá alterar fluxos de arrecadação, procedimentos administrativos e rotinas de fiscalização.
Por isso, a recomendação é que os gestores não aguardem a entrada plena das novas regras para iniciar a adaptação.
Zona Franca
Outro ponto tratado pela Nota Técnica é o acompanhamento das regulamentações relacionadas à manutenção do diferencial competitivo da Zona Franca de Manaus.
O tema tem impacto direto sobre a economia do Amazonas e, por consequência, sobre as receitas públicas estaduais e municipais.
O Tribunal recomenda que os gestores acompanhem de forma permanente as mudanças normativas e os atos do Comitê Gestor do IBS, especialmente aqueles capazes de produzir reflexos na arrecadação local.
Documento deve ser atualizado
A Nota Técnica também prevê que as orientações sejam revistas anualmente ou sempre que houver mudanças relevantes na legislação ou novas regulamentações.
A proposta é transformar o documento em um instrumento permanente de acompanhamento da transição tributária.
Para os municípios, o recado é claro: a Reforma Tributária não será apenas uma mudança na forma de cobrança de impostos. Ela exigirá reorganização administrativa, integração tecnológica e capacidade de planejamento para evitar perda de receitas e dificuldades operacionais durante a transição.